中国日用家电零售发展概况分析 法人企业、从业人数、营业收入、成本与利润总额
中国日用家电零售行业是连接家电制造业与终端消费者的重要环节,其发展态势直接反映居民消费升级节奏与内需市场活力。本文基于行业公开数据,从法人企业数量、从业人数、营业收入、成本及利润总额等维度,对日用家电零售发展概况进行梳理分析。
一、法人企业数量:规模扩张与集中度提升并行
中国日用家电零售行业法人企业数量总体保持增长态势。随着电商平台、连锁零售巨头及区域经销商的多层次布局,行业内法人主体数量持续增加。行业集中度逐步提升,头部企业通过线上线下融合、渠道下沉等方式扩大市场份额,中小型零售企业面临整合压力。法人企业数量的增长既反映了市场进入活跃度,也体现了行业规范化经营水平的提升。
二、从业人数:总量稳定,结构优化
日用家电零售行业从业人数规模庞大,涵盖销售人员、物流配送、售后服务、电商运营等岗位。从趋势看,从业人数总量保持相对稳定,但结构逐渐优化:传统线下门店销售人员占比有所下降,而电商运营、直播带货、数据分析等新型岗位需求快速增长。随着智能家电和全屋家电解决方案的普及,具备专业安装、调试与售后能力的复合型人才需求上升,推动从业人员素质整体提升。
三、营业收入:受消费升级与政策驱动波动增长
日用家电零售营业收入总体呈现波动增长态势。一方面,居民收入水平提高、消费升级需求释放,推动高端化、智能化、套系化家电销售增长;另一方面,家电下乡、以旧换新等政策有效刺激了存量市场更新需求。线上渠道贡献持续加大,直播电商、社交电商等新业态成为收入增长的重要引擎。但需注意,行业收入受宏观经济周期、房地产景气度及原材料价格波动影响较大,年度间增速存在起伏。
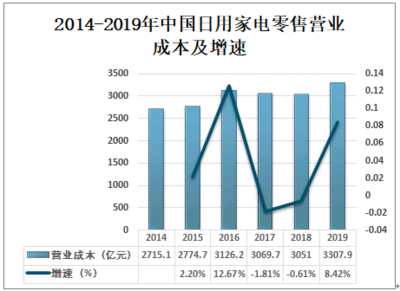
四、成本结构:刚性成本与运营费用占比较高
日用家电零售成本主要包括采购成本、物流仓储成本、门店租金、人工费用及营销推广费用。其中,采购成本占营业成本比重最大,受上游家电制造业价格传导影响明显。线上线下融合模式导致履约成本(如配送、安装、退换货)上升,同时流量获取成本增加,压缩了利润空间。人工成本和租金成本具有刚性特征,对中小型零售商形成持续压力。成本管控能力成为企业竞争力的关键。
五、利润总额:盈利分化,精细化运营成关键
行业利润总额整体保持盈利,但企业间分化明显。头部企业凭借规模采购优势、供应链效率及全渠道运营能力,利润率相对稳定;中小型零售商则面临毛利率收窄与费用上升的双重挤压,利润增长承压。部分企业通过发展自有品牌、增值服务(如延保、清洗维修)及场景化体验营销提升盈利水平。日用家电零售行业已从规模扩张阶段转向精细化运营阶段,利润增长更多依赖效率提升与结构性优化。
六、与展望
中国日用家电零售行业在法人企业数量、从业人数、营业收入等方面保持一定规模,但成本压力与利润分化提示行业进入高质量发展转型期。随着智能家居普及、绿色家电推广及县域商业体系建设,日用家电零售将更加注重全渠道融合、服务体验升级与数字化管理。企业需在成本控制、人才培养与模式创新上持续发力,以应对市场竞争与消费变革。
如若转载,请注明出处:http://www.pwnufs.com/product/51.html
更新时间:2026-10-24 06:34:19